Es como pagar el gimnasio todo el año y que te cierren la puerta en la cara el único día que fuiste: llevas años pagando puntualmente tu seguro automotriz y, cuando por fin lo necesitas, llega la carta con el siniestro rechazado. La tentación es resignarse. Mala idea: una parte importante de los rechazos se puede dar vuelta, pero con método, no con rabia. Así se impugna la liquidación del seguro, paso a paso.
Por qué las aseguradoras rechazan siniestros
Los argumentos se repiten como los grandes éxitos de una radio AM:
- "Desgaste normal" o "falta de mantención": la falla sería tu responsabilidad, no un evento cubierto.
- "Daño preexistente": el desperfecto ya existía antes de contratar la póliza o del accidente.
- "Incoherencia en los antecedentes": tu relato no calzaría con la evidencia física del daño.
- Exclusiones de la póliza: la letra chica que nadie leyó al firmar.
Fíjate en el patrón: casi todos son argumentos técnicos. Y un argumento técnico se combate con evidencia técnica, no con reclamos indignados en redes sociales.
Paso 1: exige el informe de liquidación e impúgnalo a tiempo
El rechazo no es una sentencia: es la conclusión del liquidador de siniestros, y tienes derecho a conocer su informe completo y a impugnarlo formalmente. Ojo con esto: el plazo para impugnar la liquidación se cuenta en días, no en meses. Según la CMF, el asegurado tiene 10 días hábiles desde que recibe el informe de liquidación para impugnarlo. Si recibiste la carta de rechazo, el reloj ya está corriendo.
Paso 2: el contrainforme pericial
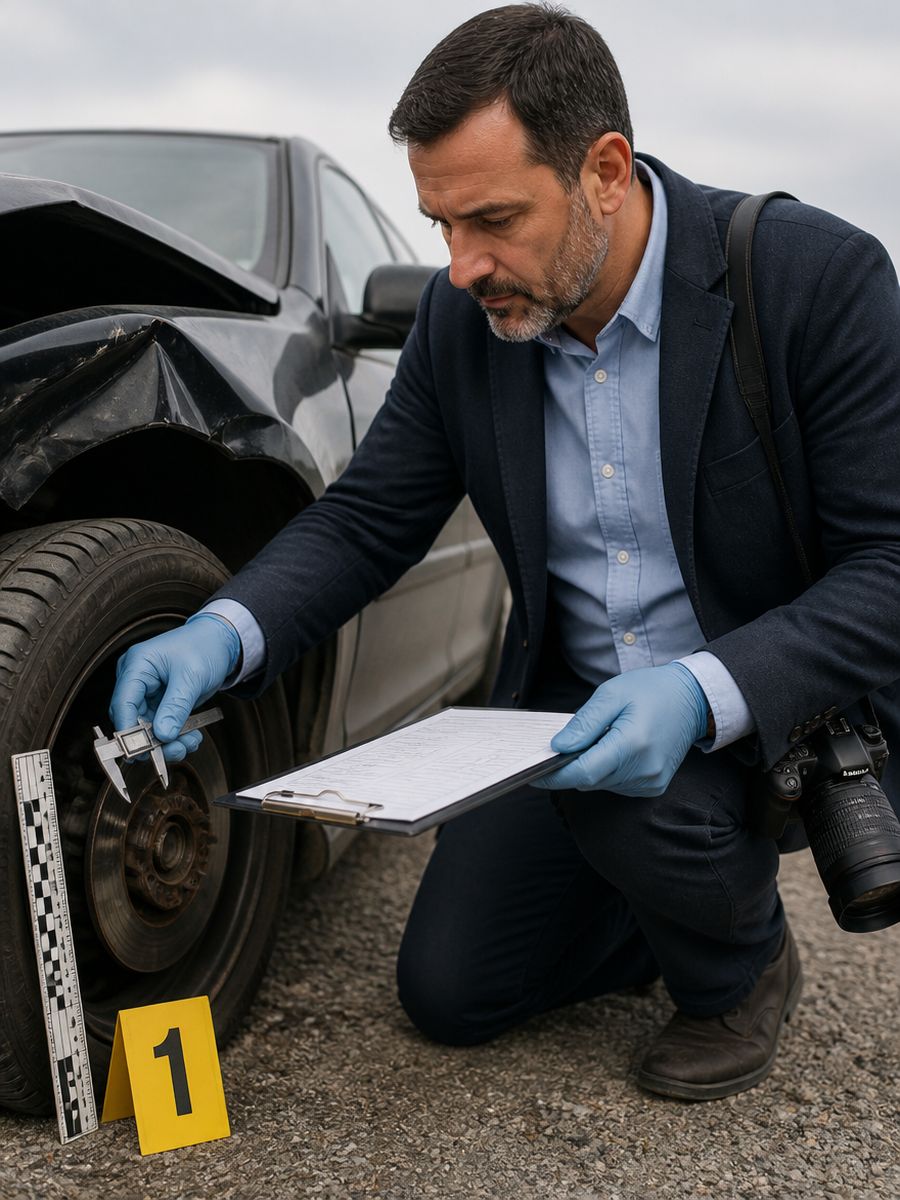
Aquí se decide el partido. El liquidador trabaja para la compañía; un perito mecánico independiente examina la misma evidencia sin ese conflicto de interés. Un contrainforme pericial serio puede demostrar, por ejemplo, que la falla no fue "desgaste normal" sino un defecto súbito, o que el daño sí es coherente con tu versión del accidente.
Consejo de oro: no repares ni desarmes el vehículo antes del peritaje. La evidencia física intacta es tu mejor carta.
Paso 3: escala por los canales formales
- Reclamo a la compañía, adjuntando el contrainforme y los nuevos antecedentes.
- Reclamo ante la CMF (Comisión para el Mercado Financiero), que fiscaliza a aseguradoras y liquidadores.
- Defensoría del Asegurado, para pólizas y montos que califican.
- Arbitraje o tribunales: la mayoría de las pólizas contempla árbitro; ahí tu informe pericial pasa de argumento a prueba.
En cada peldaño de esa escalera, el que tiene el mejor respaldo técnico corre con ventaja. Por eso el peritaje mecánico forense conviene hacerlo temprano, no como último recurso.
¿Y si el peritaje confirma que el rechazo estaba bien fundado? También ganas: te ahorras meses de pelea y un juicio perdido de antemano. Saber a tiempo también es un resultado.